Domain hauswärmespeicher.de kaufen?
Wir ziehen mit dem Projekt
hauswärmespeicher.de um.
Sind Sie am Kauf der Domain
hauswärmespeicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauswärmespeicher.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Energieeinsparung in Gebäuden Durch Thermische Beschichtungs- Materialien, Taschenbuch von Aakanksha Rawat,Ankit Balvanshi, Verlag Unser Wissen,Energieeinsparung In Gebäuden Durch Thermische Beschichtungs- Materialien, Taschenbuch Von Aakanksha Rawat,ankit Balvanshi, Verlag Unser Wissen, 978-620-3-50231-2, Seitenanzahl: 8045,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmiegel, Armin U.: Energiespeicher für die EnergiewendeEnergiespeicher für die Energiewende , Auslegung und Betrieb von Speichersystemen , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Schmiegel, Armin U., Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 260, Keyword: Energiespeicher Energiewende; Energiespeicher Roadmap; Energiespeicher Zukunft; Energiespeichertechnologien; Energiespeicherung; Energiewende Deutschland; Energiewende Technologien; Quaschning Erneuerbare Energien; Speichertechnologie Zukunft; regenerative Energiesysteme; Ökobilanz Energiespeicher; ökologischer Energiespeicher, Fachschema: Chemie / Elektrochemie~Elektrochemie~Energietechnik~Energieversorgung, Fachkategorie: Energieerzeugung und -verteilung~Elektronik, Bildungszweck: für die Hochschule, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Elektrochemie und Magnetochemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 17, Gewicht: 494, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2297044, Vorgänger EAN: 9783446464056 9783446456532, eBook EAN: 9783446476943, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178867234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küchenprofi Gusseisen-Bräter mit Deckel, oval, 35 cm, jade, Induktion Emailliertes Gusseisen mit Energieeffizienz, optimaler Wärmespeicherung, Grillgeräten und Edelstahlknopf.<p>Der <strong>Küchenprofi Gusseisen Bräter</strong> in ovaler Form mit einem Durchmesser von 35 cm ist der ideale Begleiter für alle, die gerne <strong>schmoren</strong>, <strong>backen</strong> und <strong>braten</strong>. Mit seiner eleganten jadefarbenen Emaille-Beschichtung vereint dieser <strong>Schmortopf</strong> Funktionalität und ansprechendes Design. Ob als Auflaufform, Bratentopf oder sogar als Brotbacktopf – dieser vielseitige <strong>Dutch Oven</strong> erfüllt alle Anforderungen in der Küche.</p><p>Dank der hervorragenden Wärmeleitfähigkeit von <strong>Gusseisen</strong> wird die Hitze schnell aufgenommen und gleichmäßig verteilt, was ein energiesparendes und umweltschonendes Kochen ermöglicht. Der Bräter ist für alle Herdarten geeignet, einschließlich <strong>Induktion</strong>, und hält Temperaturen von bis zu 250°C im Backofen stand. So kannst du problemlos verschiedene Kochmethoden kombinieren – erst braten, dann schmoren und schließlich überbacken.</p><p>Die robuste und langlebige Konstruktion des Bräters macht ihn besonders widerstandsfähig gegen Kratzer, Hitze und Säure. Die emaillierte Oberfläche sorgt dafür, dass die Reinigung mühelos von der Hand geht. Mit über 90 Jahren Erfahrung bietet Küchenprofi Produkte, die Qualität und Funktionalität vereinen und in zahlreichen Haushalten weltweit geschätzt werden.</p>259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thermische Energiespeicher im großvolumigen Wohnbau im Zuge von Generalsanierungen sinnvoll einzusetzen?, Taschenbuch von Wolfgang Kopp, GRIN,Sind Thermische Energiespeicher Im Großvolumigen Wohnbau Im Zuge Von Generalsanierungen Sinnvoll Einzusetzen?, Taschenbuch Von Wolfgang Kopp, Grin, 978-3-668-42316-9, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Modellierung der Energieeffizienz und Bewertung der Effizienz der Wärmerückgewinnung, Taschenbuch von Norbert L. Harmati,Radomir Foli¿,Zoltán Magyar,Modellierung Der Energieeffizienz Und Bewertung Der Effizienz Der Wärmerückgewinnung, Taschenbuch Von Norbert L. Harmati,radomir Foli¿,zoltán Magyar, Verlag Unser Wissen, 978-620-8-45476-0, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energieeinsparung in Gebäuden Durch Thermische Beschichtungs- Materialien, Taschenbuch von Aakanksha Rawat,Ankit Balvanshi, Verlag Unser Wissen,Energieeinsparung In Gebäuden Durch Thermische Beschichtungs- Materialien, Taschenbuch Von Aakanksha Rawat,ankit Balvanshi, Verlag Unser Wissen, 978-620-3-50231-2, Seitenanzahl: 8045,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmiegel, Armin U.: Energiespeicher für die EnergiewendeEnergiespeicher für die Energiewende , Auslegung und Betrieb von Speichersystemen , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Schmiegel, Armin U., Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 260, Keyword: Energiespeicher Energiewende; Energiespeicher Roadmap; Energiespeicher Zukunft; Energiespeichertechnologien; Energiespeicherung; Energiewende Deutschland; Energiewende Technologien; Quaschning Erneuerbare Energien; Speichertechnologie Zukunft; regenerative Energiesysteme; Ökobilanz Energiespeicher; ökologischer Energiespeicher, Fachschema: Chemie / Elektrochemie~Elektrochemie~Energietechnik~Energieversorgung, Fachkategorie: Energieerzeugung und -verteilung~Elektronik, Bildungszweck: für die Hochschule, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Elektrochemie und Magnetochemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 17, Gewicht: 494, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2297044, Vorgänger EAN: 9783446464056 9783446456532, eBook EAN: 9783446476943, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178867234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Küchenprofi Gusseisen-Bräter mit Deckel, oval, 35 cm, jade, Induktion Emailliertes Gusseisen mit Energieeffizienz, optimaler Wärmespeicherung, Grillgeräten und Edelstahlknopf.<p>Der <strong>Küchenprofi Gusseisen Bräter</strong> in ovaler Form mit einem Durchmesser von 35 cm ist der ideale Begleiter für alle, die gerne <strong>schmoren</strong>, <strong>backen</strong> und <strong>braten</strong>. Mit seiner eleganten jadefarbenen Emaille-Beschichtung vereint dieser <strong>Schmortopf</strong> Funktionalität und ansprechendes Design. Ob als Auflaufform, Bratentopf oder sogar als Brotbacktopf – dieser vielseitige <strong>Dutch Oven</strong> erfüllt alle Anforderungen in der Küche.</p><p>Dank der hervorragenden Wärmeleitfähigkeit von <strong>Gusseisen</strong> wird die Hitze schnell aufgenommen und gleichmäßig verteilt, was ein energiesparendes und umweltschonendes Kochen ermöglicht. Der Bräter ist für alle Herdarten geeignet, einschließlich <strong>Induktion</strong>, und hält Temperaturen von bis zu 250°C im Backofen stand. So kannst du problemlos verschiedene Kochmethoden kombinieren – erst braten, dann schmoren und schließlich überbacken.</p><p>Die robuste und langlebige Konstruktion des Bräters macht ihn besonders widerstandsfähig gegen Kratzer, Hitze und Säure. Die emaillierte Oberfläche sorgt dafür, dass die Reinigung mühelos von der Hand geht. Mit über 90 Jahren Erfahrung bietet Küchenprofi Produkte, die Qualität und Funktionalität vereinen und in zahlreichen Haushalten weltweit geschätzt werden.</p>259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thermische Energiespeicher im großvolumigen Wohnbau im Zuge von Generalsanierungen sinnvoll einzusetzen?, Taschenbuch von Wolfgang Kopp, GRIN,Sind Thermische Energiespeicher Im Großvolumigen Wohnbau Im Zuge Von Generalsanierungen Sinnvoll Einzusetzen?, Taschenbuch Von Wolfgang Kopp, Grin, 978-3-668-42316-9, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
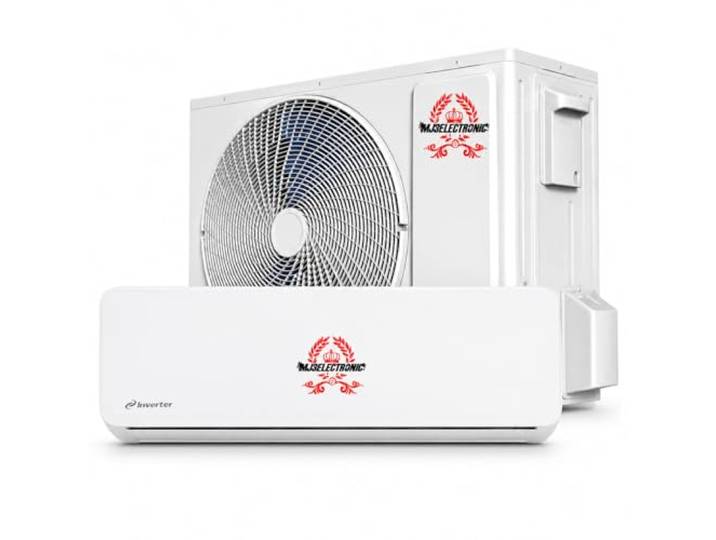
MJ3 Split-Klimaanlage 3000 Kühlschränke MJ3 – professionelle Klimaanlage, hohe Effizienz, kontinuierliche thermische Steuerung für den InnenbereichMJ3 Split-Klimaanlage 3000 Kühlschränke MJ3 – professionelle Klimaanlage, hohe Effizienz, kontinuierliche thermische Steuerung für den Innenbereich. 3000 Kühlleistung: Ideale Kapazität zur Aufrechterhaltung stabiler Temperaturen im Innenbereich Effizientes SPLIT-System: Split-Design verbessert die Leistung und reduziert Lärm im Arbeitsbereich Konstante thermische Steuerung: Hält kontinuierlich stabile Temperaturbedingungen aufrecht Professionelle Verwendung: Entwickelt für technische Anwendungen, die Klimastabilität erfordern Inneninstallation: Effektive Lösung für geschlossene Räume, in denen eine präzise Wärmeregulierung erforderlich ist Farbe:Bunt599,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
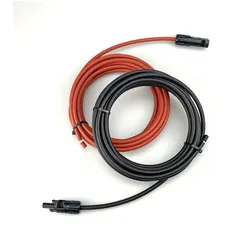
Alcapower Solar-Verlängerung 1,5m, MC4-Stecker, 2,5mm2 XLPO-Kabel, IP67, hohe Effizienz & thermische Beständigkeit 1000V DCDas Alcapower Solar-Verlängerungskabel mit Einzelstecker und einer Länge von 1,5 Metern stellt eine technisch hervorragende Lösung für die Optimierung und den sicheren Anschluss von Photovoltaikanlagen dar. Dieses Verlängerungskabel wurde für härteste Einsatzbedingungen entwickelt und verfügt über hochwertige Komponenten, die eine effiziente Energieübertragung und eine lange Lebensdauer garantieren. Das Herzstück des Produkts ist ein elektronenstrahlvernetztes XLPO-Kabel, das Temperaturen von bis zu 125°C standhält. Diese Eigenschaft gewährleistet zusammen mit dem robusten Leiterquerschnitt von 2,5 mm2 und einem Außendurchmesser von 4 mm ein optimales Strommanagement bis zu 30 A sowie eine maximale Spannung von 1000 V DC. Damit ist das Gerät mit den meisten modernen Photovoltaik-Konfigurationen kompatibel. Sicherheit und Zuverlässigkeit werden durch das industriell genormte MC4-Stecksystem gewährleistet, das eine schnelle und sichere Verriegelung gegen versehentliches Trennen bietet. Der extrem niedrige Kontaktwiderstand von 0,5 mOhm minimiert Energieverluste und verbessert die Gesamtleistung der gesamten Solaranlage. Zudem bescheinigt die Schutzart IP67 eine hervorragende Wasser- und Staubdichtigkeit, was die Installation in Außenbereichen ermöglicht, die direkt der Witterung ausgesetzt sind. Die gesamte Struktur ist für einen Temperaturbereich von -40°C bis 85°C ausgelegt und garantiert so eine konstante Betriebsstabilität auch unter extremen klimatischen Bedingungen. Dank der Verwendung fortschrittlicher Isoliermaterialien behält das Kabel seine mechanischen und elektrischen Eigenschaften über lange Zeit bei und vermeidet so die für Standardprodukte typischen vorzeitigen Degradationserscheinungen. Dieses Verlängerungskabel ist das ideale Zubehör für Fachleute und Installateure, die ein leistungsstarkes, langlebiges und einfach zu integrierendes Produkt für private oder gewerbliche Photovoltaiksysteme benötigen.13,80 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.